Por que o envolvimento ativo do CFO é decisivo para sustentar o uso da Lei do Bem de forma segura e contínua, além da aprovação formal do valor apurado.
Lei do Bem para holdings: despesas de P&D compartilhadas
Como grupos econômicos organizados via holding devem tratar despesas de P&D compartilhadas entre empresas do grupo para fins de apuração da Lei do Bem.

Depreciação acelerada de equipamentos usados em P&D
Como funciona a depreciação acelerada de equipamentos e máquinas usados exclusivamente em projetos de P&D dentro da Lei do Bem.

Planejamento tributário anual: quando organizar a Lei do Bem
Quando ao longo do ano uma empresa deveria começar a organizar a apuração da Lei do Bem, e por que esperar o fechamento do exercício é tarde demais.
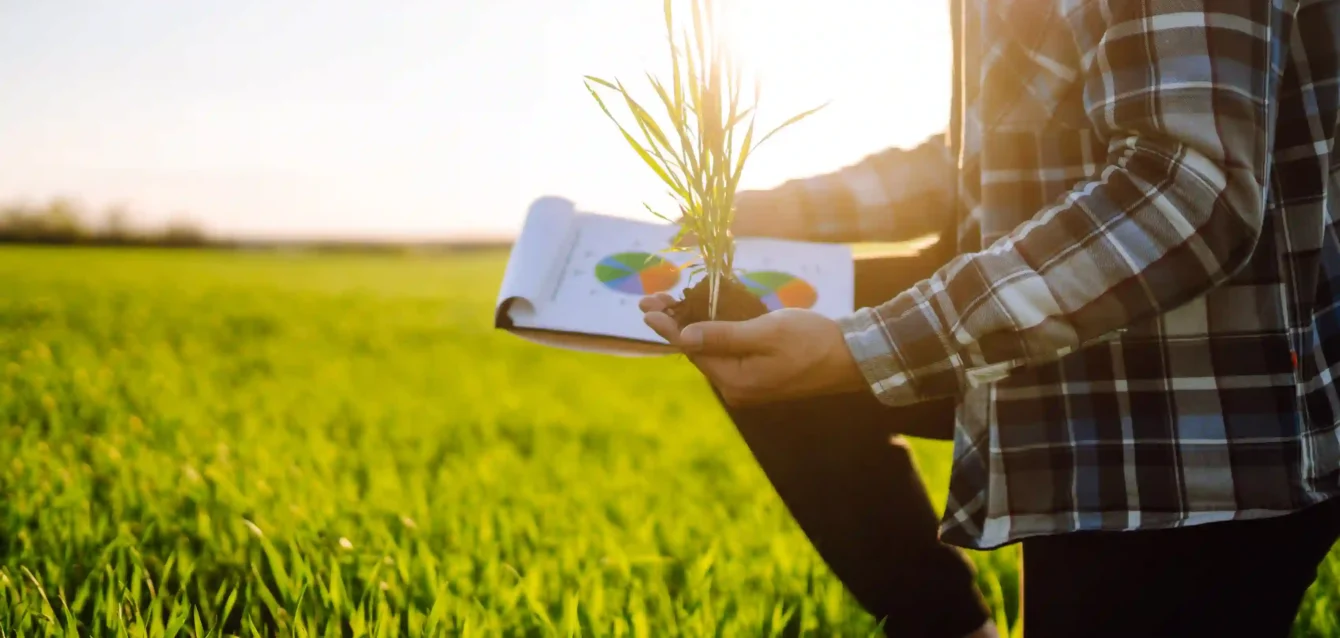
Lei do Bem para agronegócio: pesquisa em variedades e processos
Como empresas do agronegócio podem se qualificar para a Lei do Bem, com pesquisa aplicada a novas variedades de cultivo e processos agrícolas.
FINEP e Lei do Bem: como combinar os dois sem sobreposição
Como combinar recursos da FINEP com o benefício da Lei do Bem no mesmo projeto de P&D, sem gerar sobreposição indevida entre os dois incentivos.
Lei do Bem e Reforma Tributária: o que muda com o IBS e a CBS
Por que a Lei do Bem não é afetada diretamente pela criação do IBS e da CBS, mas ainda exige atenção das empresas dentro do contexto mais amplo da transição tributária.
Auditoria da Lei do Bem: o que a Receita Federal analisa com atenção
O que costuma chamar a atenção da Receita Federal em uma fiscalização sobre o uso da Lei do Bem, e como se preparar para esse tipo de auditoria.
Prestação de contas da Lei do Bem: erros que atrasam a análise do MCTI
Os erros de formatação e preenchimento mais comuns que atrasam a análise das informações prestadas ao MCTI sobre o uso da Lei do Bem.
Erros mais comuns que levam à glosa de despesas na Lei do Bem
Os erros mais recorrentes que levam à desconsideração de despesas na Lei do Bem, e como evitar cada um deles na apuração do benefício.